Dans un monde où les transactions numériques règnent en maître, le chèque bancaire, pourtant perçu par certains comme une relique du passé, conserve une place non négligeable dans les échanges financiers quotidiens. En 2022, il représentait encore 3,4 % des transactions en France selon la Banque de France, un chiffre qui, ajusté pour 2026, témoigne de sa persistance et de son utilité, notamment pour certains paiements interentreprises ou entre particuliers. Cependant, la simplicité apparente de ce moyen de paiement masque une rigueur et une précision essentielles. Une erreur minime, une rature malheureuse, ou une simple inattention peuvent transformer une transaction fluide en un casse-tête administratif, entraînant retards de paiement, rejets bancaires ou, pire, ouvrant la porte à des tentatives de fraude. L’angoisse de mal remplir un chèque est bien réelle, car les conséquences peuvent s’avérer frustrantes et coûteuses. Face à cette réalité, maîtriser l’art de la rédaction d’un chèque devient un impératif. Ce guide, nourri par une expertise rigoureuse, propose de démystifier chaque étape, offrant des conseils précis et des stratégies de sécurité pour garantir la validité de vos chèques et protéger vos fonds, vous permettant ainsi d’aborder chaque paiement avec sérénité et confiance.
Maîtriser la rédaction d’un chèque : les étapes essentielles pour une transaction sereine
L’acte de remplir un chèque peut sembler anodin, mais il exige une méthodologie rigoureuse pour éviter les écueils. Chaque information inscrite sur ce document a son importance et contribue à sa validité. Il est crucial de considérer le chèque comme un contrat miniature, où chaque détail compte pour la sécurité de l’émetteur et du bénéficiaire. La clarté et la précision sont vos meilleurs alliés pour assurer un encaissement sans accroc et prévenir toute tentative de falsification ou de contestation.
Décrypter le recto : montant, bénéficiaire et date sans fausse note
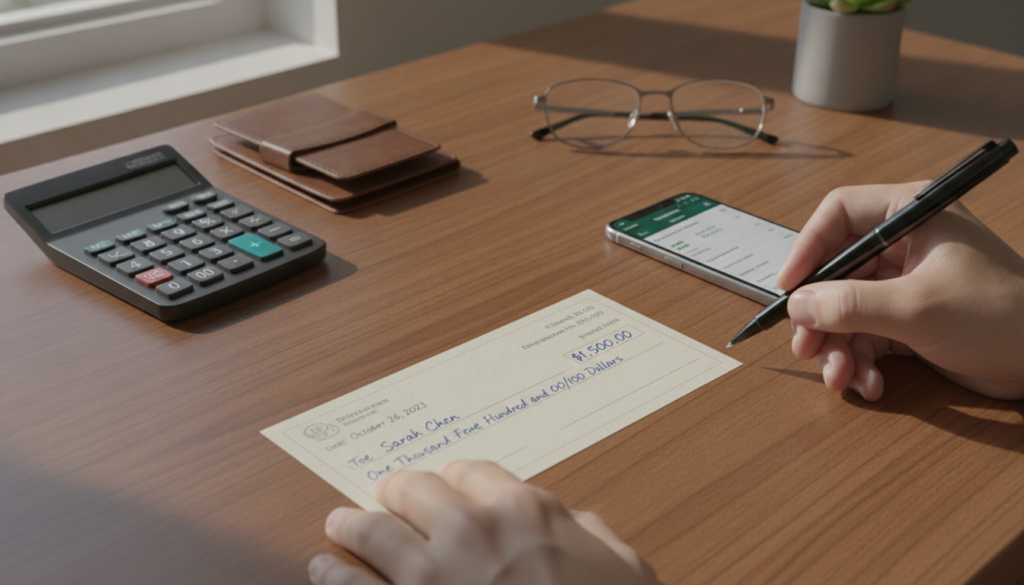
La première phase de la rédaction d’un chèque se concentre sur le recto du document, où les informations primordiales prennent place. Il faut commencer par le montant en chiffres, à inscrire dans la case dédiée avec une clarté absolue, en alignant les chiffres à gauche et en veillant à bien séparer les euros des centimes par une virgule, par exemple « 150,50 € ». Ne laissez aucun espace vide autour du montant pour empêcher toute modification frauduleuse. Ensuite, sur la ligne principale, rédigez le montant en lettres. Cette inscription est d’une importance capitale, car en cas de divergence avec le montant en chiffres, c’est la somme en lettres qui fait légalement foi. Veillez à débuter l’écriture en début de ligne, sans laisser d’espace, et à mentionner explicitement les « euros » et les « centimes ». Pour notre exemple, cela donnerait « cent cinquante euros et cinquante centimes ». Un trait tiré après la somme permet de sécuriser le champ contre d’éventuels ajouts.
Le nom du bénéficiaire est une autre information cruciale qui requiert une attention particulière. Il doit être inscrit avec son orthographe exacte, qu’il s’agisse d’une personne physique ou d’une entreprise. Une erreur, même minime, peut entraîner le rejet du chèque. La date d’émission est à noter au format JJ/MM/AAAA. Un chèque ne peut être postdaté ; bien qu’il puisse techniquement être encaissé avant sa date future, cette pratique est déconseillée et peut être refusée par la banque. Enfin, le lieu d’émission, souvent la ville où le chèque est rempli, doit figurer à l’emplacement prévu, généralement à gauche de la ligne de signature.
L’ultime validation : votre signature et les précautions à ne pas négliger
Une fois toutes les informations dûment renseignées, la signature de l’émetteur vient apposer le sceau final de validation. Elle doit être strictement identique à celle déposée auprès de votre établissement bancaire et ne doit pas déborder sur d’autres mentions du chèque, en particulier sur la ligne des chiffres ou le nom du bénéficiaire. L’utilisation d’un stylo à encre indélébile noire est fortement recommandée pour toutes les inscriptions afin d’éviter toute altération ou effacement. Après avoir rempli le chèque, prenez toujours le temps de vérifier que toutes les informations sont correctes et lisibles avant de le détacher de votre chéquier. Le talon de chèque, souvent négligé, est votre allié mémoire : prenez l’habitude d’y noter la date, le montant et le bénéficiaire de chaque chèque émis. Cette habitude simple offre une traçabilité précieuse de vos paiements et facilite le suivi de votre compte bancaire. Ignorer ces étapes peut rendre le chèque invalide, nécessitant l’émission d’un nouveau document et entraînant des désagréments inutiles.
Mentions obligatoires et durée de vie d’un chèque : ce qu’il faut absolument savoir
La validité d’un chèque ne repose pas uniquement sur la justesse des informations, mais aussi sur le respect de cadres légaux et temporels. Comprendre ces règles est fondamental pour toute personne, qu’elle soit un particulier gérant ses dépenses ou un professionnel assurant des transactions, afin d’éviter les rejets et de garantir la fluidité des paiements.
Les informations clés pour un chèque valide et non rejeté
Pour qu’un chèque soit considéré comme valide et puisse être encaissé sans encombre, plusieurs mentions obligatoires doivent y figurer et être correctement renseignées. Le non-respect de l’une d’entre elles peut entraîner le refus systématique du chèque par la banque. La concordance entre le montant en chiffres et en lettres est, par exemple, une exigence primordiale. En l’absence de cette harmonie, ou en cas de rature sur l’une de ces sections, le chèque perd sa valeur légale. Même au sein de grandes structures, l’attention à ces détails est constante ; par exemple, les comités d’établissement, tels que ceux associés à la BNP Paribas, doivent scrupuleusement adhérer à ces règles lors de l’émission de chèques, soulignant la pertinence universelle de ces préceptes. Un contrôle méticuleux avant la remise est donc un geste de prudence indispensable, protégeant à la fois l’émetteur et le bénéficiaire d’éventuelles complications.
| Mention Obligatoire | Précisions Importantes |
|---|---|
| Montant en chiffres et en lettres | Les deux doivent correspondre, le montant en lettres fait foi. Inclure les centimes et barrer les espaces vides. |
| Nom du bénéficiaire | Nom exact de la personne physique ou morale. |
| Date d’émission | Format JJ/MM/AAAA, ne doit pas être future. |
| Lieu d’émission | Ville où le chèque est établi par l’émetteur. |
| Signature de l’émetteur | Identique à celle déposée à la banque, effectuée avec un stylo indélébile. |
Comprendre la durée de validité : le compte à rebours de votre chèque
Au-delà de son remplissage, un chèque est soumis à une durée de validité précise qui encadre son encaissement. En France, un chèque bancaire a une durée de vie légale de 1 an et 8 jours à compter de sa date d’émission. Ce délai, bien que généreux, n’est pas infini et il est important d’en prendre note. Une fois ce terme dépassé, le chèque devient « périmé » et ne peut plus être présenté à l’encaissement par le bénéficiaire. La banque est alors dans l’obligation légale de le refuser. Si vous vous trouvez en possession d’un chèque expiré, la seule solution est de contacter l’émetteur pour qu’il procède à l’établissement d’un nouveau chèque, ce qui peut occasionner des désagréments et des délais. Pour une gestion financière optimale, il est donc vivement conseillé d’encaisser les chèques reçus dans les plus brefs délais, garantissant ainsi leur validité et la rapidité de vos transactions.
Protéger vos transactions : anticiper et contrer la fraude aux chèques en 2026
À l’ère numérique, où la vigilance est constante face aux menaces cybernétiques, il serait imprudent de sous-estimer les risques associés à un moyen de paiement plus traditionnel comme le chèque. La fraude aux chèques, bien que moins médiatisée que d’autres formes de délinquance financière, reste une réalité qui exige des précautions. Adopter des réflexes simples mais efficaces est essentiel pour sécuriser vos fonds et vos informations bancaires.
Gestes simples et réflexes cruciaux pour sécuriser votre chéquier
La sécurité de vos chèques commence bien avant leur rédaction. Conservez votre chéquier en lieu sûr, comme vous le feriez avec votre carte bancaire ou d’autres documents de valeur. Ne laissez jamais un chéquier à portée de main ou dans un sac sans surveillance. Lors du remplissage, l’utilisation systématique d’un stylo à encre indélébile noire est une mesure de protection fondamentale. Cette encre est plus difficile à altérer que d’autres. Veillez à ne laisser aucun espace blanc avant ou après le montant en lettres et en chiffres ; tracez un trait horizontal pour combler l’espace restant et décourager toute addition frauduleuse. La signature doit être apposée fermement et correspondre à votre spécimen bancaire, sans déborder. De même, si vous avez besoin d’envoyer un chèque par courrier, assurez-vous de l’avoir entièrement rempli et sécurisé avant de l’expédier. Ne transportez jamais un chèque pré-rempli sur vous, car en cas de perte ou de vol, il pourrait être utilisé frauduleusement. Une vigilance accrue à chaque étape minimise considérablement les risques.
Quand les choses tournent mal : faire face aux incidents et aux fraudes
Malgré toutes les précautions, un incident peut toujours survenir. En cas de perte ou de vol d’un chèque (vierge ou rempli), il est impératif d’agir sans délai. La première démarche consiste à faire opposition auprès de votre banque. Cette procédure est urgente et doit être initiée par téléphone, puis confirmée par écrit. Parallèlement, un dépôt de plainte auprès des autorités de police ou de gendarmerie est fortement recommandé, notamment pour obtenir un récépissé qui servira de preuve auprès de votre banque. Des établissements comme BNP Paribas ou le Crédit Agricole disposent de services dédiés pour accompagner leurs clients dans ces situations délicates, et leurs procédures sont conçues pour bloquer rapidement toute tentative d’encaissement frauduleux.
Si vous êtes victime d’une falsification (modification du montant ou du bénéficiaire), les recours sont également prévus. Votre banque analysera la situation et, après vérification, pourra procéder au remboursement des sommes indûment prélevées, la législation protégeant généralement le consommateur de ce type de fraude. Un suivi régulier de vos relevés bancaires est une habitude essentielle qui permet de détecter rapidement toute transaction suspecte. La promptitude de votre réaction est votre meilleure défense en cas de problème ; ne laissez jamais une situation suspecte sans investigation et contactez toujours votre conseiller bancaire pour obtenir de l’aide et des conseils personnalisés.
Un chèque peut-il être postdaté ?
Non, un chèque doit obligatoirement être daté du jour de son émission. Bien qu’il puisse techniquement être encaissé avant la date future indiquée, cette pratique est légalement risquée et peut entraîner un refus bancaire ou des complications.
Que faire si je fais une rature en remplissant un chèque ?
En cas de rature importante sur une mention obligatoire (montant, bénéficiaire, date, signature), il est fortement recommandé de ne pas utiliser ce chèque. Pour éviter tout risque de rejet bancaire ou de suspicion de fraude, il est préférable d’en émettre un nouveau, en déchirant l’ancien pour le rendre inutilisable.
Le montant en chiffres et en lettres diffèrent, lequel est valide ?
En cas de divergence entre le montant écrit en chiffres et celui écrit en lettres, la loi française stipule que c’est le montant écrit en lettres qui fait foi. Cependant, pour éviter tout litige et assurer une transaction fluide, il est essentiel que les deux correspondent parfaitement.
Quel est le délai légal pour encaisser un chèque en France ?
Un chèque a une durée de validité d’un an et huit jours à compter de sa date d’émission en France. Passé ce délai, il devient périmé et ne peut plus être encaissé par la banque.
Est-il possible de faire opposition à un chèque ?
Oui, il est impératif de faire opposition à un chèque en cas de perte, de vol, d’utilisation frauduleuse ou de procédure de sauvegarde/redressement judiciaire du bénéficiaire. Il faut contacter sa banque immédiatement par téléphone, puis confirmer par écrit et potentiellement déposer plainte auprès des autorités compétentes.